
 admin
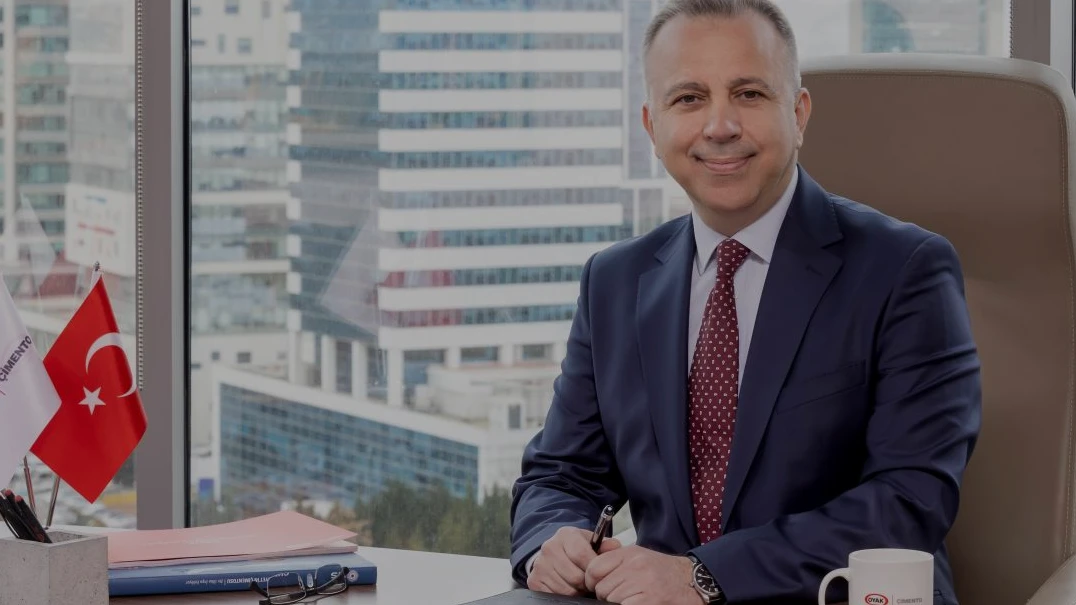
Oyak Çimento Fabrikaları A.Ş., 2026 yılının üçüncü çeyreğine ilişkin finansal sonuçlarını paylaştı. Şirket, dönem içerisinde 17,8 milyar TL hasılat elde ederek piyasa beklentilerini karşıladı. Yıllık bazda yüzde 11 oranında bir gerileme yaşansa da, önceki çeyreğe kıyasla hasılatta yüzde 8’lik bir artış gözlendi.
Operasyonel Performans ve Kârlılık
Şirketin FAVÖK değeri, piyasa beklentisinin üzerinde gerçekleşerek 5,4 milyar TL seviyesine ulaştı. İkinci çeyrekte 4,1 milyar TL olan FAVÖK, böylece yüzde 33 oranında bir büyüme kaydetti. 115 MW kapasiteli Beypazarı Güneş Enerjisi Santrali’nin devreye girmesi, FAVÖK marjının 570 baz puan genişleyerek yüzde 30,4 seviyesine çıkmasında belirleyici rol oynadı.
Çimento satış hacmi çeyreklik bazda yüzde 6 artış gösterirken, beton satış hacmi yüzde 3 oranında azaldı. ABD-İran savaşı kaynaklı artan navlun maliyetleri ihracat kanadını baskılayarak ihracatın toplam satışlardaki payını yüzde 8,5 seviyesine çekti. Şirketin net kârı ise beklentileri aşarak 3 milyar TL olarak gerçekleşti ve çeyreklik bazda yüzde 36 artış gösterdi. Net nakit pozisyonunu yüzde 20 artıran şirket, dönem sonunda 13,6 milyar TL nakit varlığına ulaştı.